皇家马德里伯纳乌与巴塞罗那诺坎普的改造项目,近期在俱乐部财报和评估机构模型里出现同一变化:球场改造估值不再只盯建造成本,而把比赛日现金流、商业活动与冠名权益纳入。这个变化看似技术性,却直接改写俱乐部资产运营逻辑,值得市场关注。
近一年,欧洲多家俱乐部在年报中对改造后球场采用收益法复核。皇家马德里把伯纳乌的包厢、演出和美式橄榄球赛事收入纳入估值;巴塞罗那则按诺坎普分阶段开放确认资产,并调整折旧年限。西甲两家豪门的口径变化,带动评估机构更新模型。
估值方法从重置成本法转向收益法,核心是把未来比赛日门票、包厢、冠名、演唱会与餐饮等现金流折现。托特纳姆热刺球场因全年活动排期密集,成为伦敦评估机构常引用的样本,改造投入被拆成可产生收益的资产包,并把维护成本单独列示,避免收益与支出混在一起。
改造项目分阶段资本化,停工期与分期开放直接影响估值时点。曼联老特拉福德重建计划把土地、看台、商业空间分开测算,避免一次性把巨额投入压进单一年度报表。pg模拟器这样的处理让俱乐部在英超财务规则下更从容,并让改造贷款期限与资产收益节奏对齐,减少短期利润波动。
球场不再只是比赛场地,而是全年运营的商业综合体。皇家马德里伯纳乌通过演唱会、美式橄榄球伦敦赛和餐饮零售拉长收入周期;巴塞罗那诺坎普则把博物馆、会议和赞助活动纳入运营。资产收益来源变多,估值自然要从成本转向现金流,也更接近运营实际。
资产运营逻辑更清晰,体现在收入分层。比赛日收入归球队与赛事,商业活动归场馆公司,冠名权益按合同分摊。巴塞罗那诺坎普改造后把赞助商权益与包厢服务绑定,安切洛蒂执教的皇家马德里则借伯纳乌提升欧冠比赛日单价。收入边界清楚后,估值假设也更易审计。
改造投入资本化后,折旧年限与现金流匹配,俱乐部不再把球场当纯成本。AC米兰与国际米兰推进新圣西罗方案时,把商业区与球场分开估值,试图让米兰双雄的资产运营更透明,也便于向银行说明还款来源。球场公司承担场馆维护,俱乐部按使用付费,关联交易定价更规范。
影响融资与财务公平竞赛。英超俱乐部常用球场资产抵押获取低息贷款,阿森纳酋长球场的历史经验仍被提及。阿尔特塔麾下的阿森纳如今更重视比赛日与商业收入组合,球场估值更新会改变俱乐部可融资空间,也会影响转会分期与工资结构的安排。
对转会市场也有传导。曼联在阿莫林执教下重建老特拉福德,估值提升可增强账面净资产,但现金流才是引援基础。切尔西与马雷斯卡同样需要平衡球场投入与阵容支出,估值方法更新让管理层更早看清回报周期。教练组在规划阵容时,也要把主场收入预期纳入考量。
联赛与赛事层面,西甲、英超、意甲都在关注球场资产。欧冠决赛、美式橄榄球伦敦赛等大型活动能抬高场馆现金流预测,反过来影响估值。尤文图斯安联球场通过演唱会与商业活动维持全年利用率,成为意甲样本。赛事档期越稳定,收益法结果越可信。
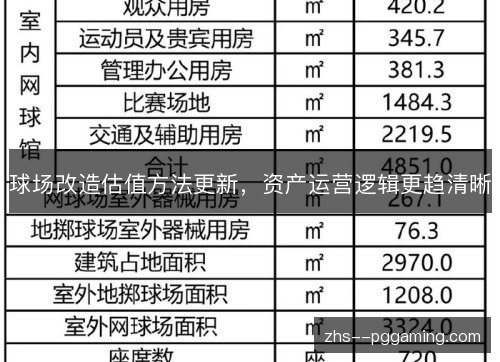
风险同样明显。收益法依赖上座率、赞助和演出排期预测,若球队战绩下滑或利率上升,估值会波动。贝林厄姆等球星带来的欧冠主场收入能短期抬升现金流,但长期仍需运营能力支撑,不能把预测当承诺。评估模型还要设置压力测试,给俱乐部留出缓冲。
治理与披露要求提高。评估机构开始要求俱乐部说明折现率、出租率和赛事排期假设,审计师也关注改造资本化边界。拜仁慕尼黑安联球场因运营稳定,常被拿来对照,但不同联赛的会计规则仍需分别处理。披露越细,估值争议越少,融资谈判也更有依据。
这意味着球场从固定资产变成运营平台。皇家马德里与巴塞罗那的改造不再只服务比赛,而是把餐饮、零售、演出和赞助打包经营。资产运营逻辑更趋清晰后,俱乐部董事会讨论球场时,会先问现金流,再问建造成本。球场部门也从工程思维转向资产管理思维。
往后看,更多俱乐部会采用混合估值:土地按市场法,看台与商业空间按收益法,公共配套单独核算。托特纳姆热刺球场与曼联老特拉福德重建都会提供新样本,城市更新与球场改造的边界也会更清楚。评估师还要把交通、社区和赛事档期纳入同一张表。
球场改造估值方法更新,最终考验的是俱乐部持续运营能力。皇家马德里、巴塞罗那、曼联和托特纳姆热刺的项目证明,只有把比赛日、商业活动与社区关系做成稳定现金流,资产运营逻辑才会真正清晰。改造后的球场能否持续吸引活动,决定估值能否站稳。
灰烬杯经典对决回顾,板球百年恩怨再掀热潮
灰烬杯经典对决回顾,板球百年恩怨再掀热潮。澳大利亚板球队与英格兰板球队在测试赛场的每一次相遇,都牵动全球球迷目光。那些逆转、争议与传奇,把一项运动写成跨越三个世纪的连续剧。如今新一轮系列赛临近,旧影像...